
2026 gelir vergisi dilimleri için uygulanan oranlar %15 ile %40 arasında değişir. Her oran, gelirinizin yalnızca o dilime giren kısmına uygulanır. Örneğin verginin hesaplandığı tutar, yani matrahınız, 200.000 TL ise ilk 190.000 TL’ye %15, kalan 10.000 TL’ye %20 uygulanır.
Maaş alıyorsanız hangi dilime girdiğinizi bordronuzdaki “kümülatif gelir vergisi matrahı” satırından takip edebilirsiniz. Bu satır, yılbaşından o aya kadar vergi hesabına giren toplam tutarı gösterir. Aşağıdaki tabloda maaş ve kira gibi farklı gelirler için dilim sınırlarını karşılaştırabilir, hesaplama aracında kendi matrahınızın dilimlere nasıl dağıldığını görebilirsiniz.
Yıllık beyanname vermeniz gerekip gerekmediği gelirinizin türüne ve tutarına bağlıdır. Örneğin yıl içinde iki ayrı işverenden maaş aldıysanız, her ikisi de maaşınızdan vergi kesmiş olsa bile beyan sınırlarını kontrol etmeniz gerekir. 2026’da elde ettiğiniz gelirler için yıllık beyanname vermeniz gerekiyorsa genel beyan dönemi Mart 2027’dir.
2026 gelir vergisi dilimleri tablosu
| Vergi oranı | Ücret gelirlerinde yıllık matrah | Ücret dışı gelirlerde yıllık matrah |
|---|---|---|
| %15 | 190.000 TL’ye kadar | 190.000 TL’ye kadar |
| %20 | 190.000 TL üzeri – 400.000 TL | 190.000 TL üzeri – 400.000 TL |
| %27 | 400.000 TL üzeri – 1.500.000 TL | 400.000 TL üzeri – 1.000.000 TL |
| %35 | 1.500.000 TL üzeri – 5.300.000 TL | 1.000.000 TL üzeri – 5.300.000 TL |
| %40 | 5.300.000 TL’yi aşan kısım | 5.300.000 TL’yi aşan kısım |
Matrah, verginin hesaplandığı tutardır. Tablodaki her oran, yalnızca o satıra giren tutara uygulanır. Her aralığın üst sınırı o dilime dahildir.
Ücret geliri, işverene bağlı çalışmanız karşılığında aldığınız maaş ve benzeri ödemelerdir. Kira, ticari kazanç ve serbest meslek kazancı ise ücret dışı gelirler arasındadır.
Ücret gelirlerinde %27’lik dilim 1.500.000 TL’ye, ücret dışı gelirlerde 1.000.000 TL’ye kadar sürer (GVK m. 103).
2026 gelir vergisi hesaplama aracı
Gelir türünüzü ve yıllık vergi matrahınızı girin. Verginin hangi dilimlerden oluştuğunu görün.
Matrahınızı girip “Hesapla”ya basın. Sonucunuz burada görünecek.
- Gelir türü
- Yıllık matrah
- Ulaşılan vergi oranı
- Efektif vergi oranı
Efektif oran, tarifeye göre hesaplanan verginin yıllık matrahınız içindeki payıdır.
Asgari ücret istisnası ve maaşınızdan kesilmiş vergiler bu tutardan düşülmemiştir. Bordrodaki kesinti veya beyannamede ödenecek tutar farklı olabilir.
Verginiz nasıl hesaplandı?
Üst dilimin oranı, yalnızca o dilime giren tutara uygulanır.
Sıfır matrah için gelir vergisi hesaplanmaz.
1.200.000 TL matrahta iki tarife arasındaki fark
İki kişinin de yıllık vergi matrahı 1.200.000 TL olsun. Biri maaş alıyor, diğerinin matrahı serbest meslek kazancından oluşuyor. İki tarifede de ilk 400.000 TL için 70.500 TL vergi hesaplanır.
- Ücret geliri: Kalan 800.000 TL’nin tamamı %27’lik dilimdedir. Tarifeye göre vergi 70.500 + 216.000 = 286.500 TL olur.
- Ücret dışı gelir: Sonraki 600.000 TL’ye %27, son 200.000 TL’ye %35 uygulanır. Tarifeye göre vergi 70.500 + 162.000 + 70.000 = 302.500 TL olur.
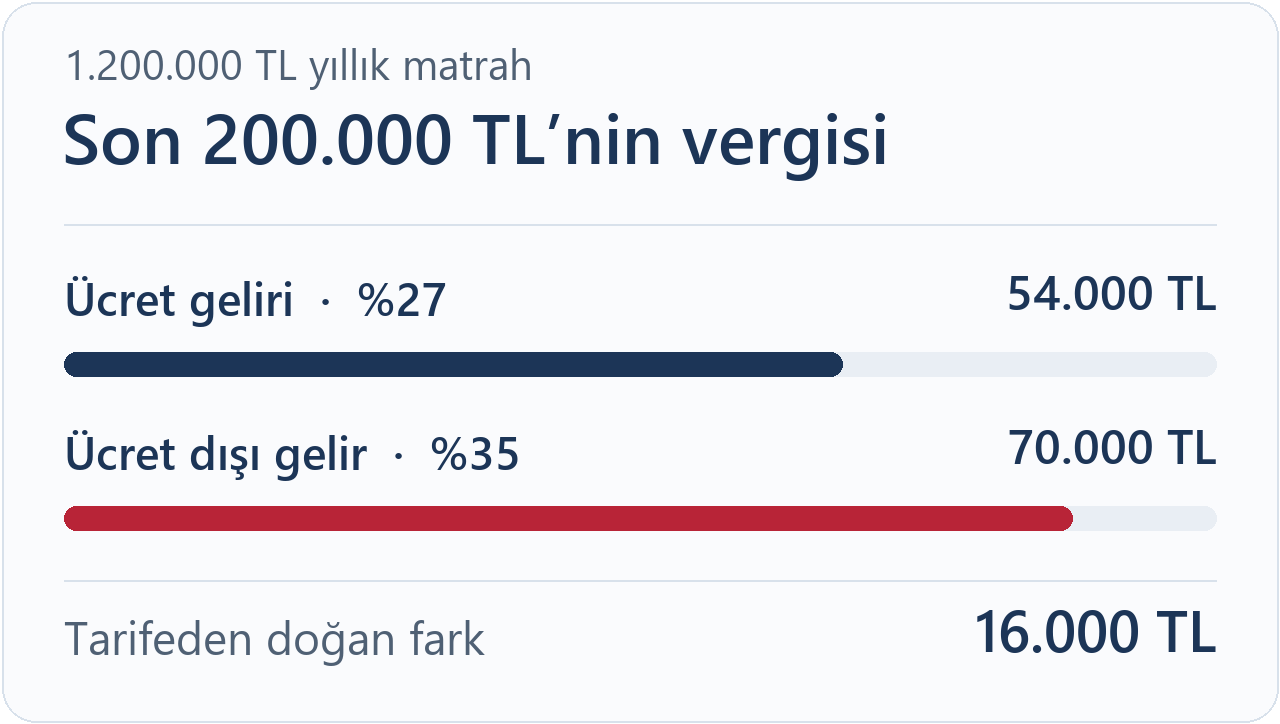
Aradaki 16.000 TL fark, son 200.000 TL’ye uygulanan sekiz puanlık oran farkından doğar. Ücret istisnası ve önceden kesilen vergiler bu karşılaştırmaya dahil edilmemiştir (GVK m. 103).
Beyanname vermem gerekiyor mu?
Gelir vergisi beyannamesi, beyana tabi gelirlerinizi Gelir İdaresi Başkanlığına bildirdiğiniz belgedir. Gelir elde eden herkesin ayrıca yıllık beyanname vermesi gerekmez. Gelirin türü, tutarı ve daha önce vergi kesilip kesilmediği belirleyicidir.
Aşağıdaki açıklamalar, Türkiye’de vergi açısından yerleşik kişilerin sık karşılaştığı durumları özetler.
Maaş alıyorsanız
Maaşınızdan vergi kesiliyorsa bordronuzda yıl boyunca biriken gelir vergisi matrahına bakın. Birden fazla işverende çalıştıysanız her birinin yıllık tutarını ayrı kontrol edin.
- Tek işverenden ücret aldıysanız yıllık ücret matrahınız 5.300.000 TL’yi aşıyorsa beyanname vermeniz gerekir.
- Birden fazla işverenden ücret aldıysanız birinci işveren dışındaki ücret matrahlarının toplamı 400.000 TL’yi aşıyorsa veya bütün işverenlerden alınan ücretlerin toplamı 5.300.000 TL’yi aşıyorsa ücret gelirlerinin tamamı beyan edilir.
Birinci işvereni kendiniz seçebilirsiniz; bunun yıl içinde ilk çalıştığınız işveren olması gerekmez.
Ücret matrahı hesaplanırken brüt maaşınızdan SGK primi gibi kanuni indirimler ve varsa engellilik indirimi düşülür (GVK m. 63 ve 86).
Evinizi kiraya verdiyseniz
2026 yılında tahsil edilen konut kiraları için istisna tutarı 58.000 TL’dir. İstisna, şartları sağlayan kişilerde gelirin bu bölümünün vergiden muaf olması anlamına gelir. İstisnadan yararlanabiliyorsanız ve yıllık konut kira geliriniz bu tutarı aşmıyorsa yalnızca bu gelir nedeniyle beyanname vermeniz gerekmez (GVK m. 21).
Ancak 58.000 TL’lik istisna herkes için geçerli değildir. Ticari, zirai veya mesleki kazancını yıllık beyannameyle bildirmek zorunda olanlar bu istisnadan yararlanamaz. İstisna sınırını aşan konut kirası bulunanlarda, ücret, kira, menkul sermaye gelirleri ve diğer kazançların indirim öncesi toplamının 1.500.000 TL’yi aşması da istisnayı kaldırır. İşyeri kiralarında ise farklı beyan kuralları bulunur (GVK m. 21).
Kendi işinizden gelir elde ediyorsanız
Gerçek usulde vergilendirilen ticari kazanç sahipleri ve serbest meslek geliri elde edenler için yıllık beyanname yükümlülüğü bulunur. Kazanç elde edilmemesi veya zarar edilmesi, tek başına bu yükümlülüğü ortadan kaldırmaz. İstisna kapsamındaki faaliyetler ayrıca değerlendirilmelidir (GVK m. 85).
Yatırım geliri elde ettiyseniz
Türkiye’de yerleşik olduğunuzu ve 2026’daki tek gelirinizin Türkiye’de tam mükellef bir anonim şirketten aldığınız, vergi kesintisi yapılmış 900.000 TL brüt kâr payı olduğunu varsayalım. Yarısı gelir vergisinden istisnadır. Kalan 450.000 TL, 2026’daki 400.000 TL beyan sınırını aştığı için beyannamede 450.000 TL gösterirsiniz. Dağıtım sırasında kesilen verginin tamamı, beyannamede hesaplanan vergiden düşülür (GVK m. 22/3 ve 86).
Türkiye’ye taşındıysanız veya yurt dışından geliriniz varsa
Örneğin temmuzda Türkiye’ye taşındınız ve Almanya’daki evinizden kira almaya devam ettiniz. Önce hangi tarihten itibaren hangi ülkede vergi açısından yerleşik sayıldığınızı belirleyin. Taşınma tarihini, kalıcı evinizin nerede olduğunu ve kiranın hangi döneme ait olduğunu birlikte değerlendirin. Kiranın Türkiye’deki bir hesaba yatması tek başına sonucu belirlemez (GVK m. 3–7).
İki ülke de sizi yerleşik kabul ediyorsa aralarındaki vergi anlaşmasının mukimlik hükümlerine bakılır. Evin bulunduğu ülkenin kirayı vergileme hakkı ve aynı gelir için çifte vergilendirmenin nasıl önleneceği ayrıca incelenir. Türkiye’ye yeni yerleşenler için yurt dışı gelir istisnası da belirli şartlara ve başvuruya bağlıdır (GVK mük. m. 20/D). Taşınma, kira ve yurt dışında ödenen vergi belgelerinin nasıl değerlendirildiğini bireysel vergi danışmanlığı sayfamızda bulabilirsiniz.
Gelir vergisi beyannamesi nasıl verilir?
Beyana tabi gelirleriniz yalnızca ücret, kira, menkul sermaye geliri veya diğer kazançlardan oluşuyorsa GİB Hazır Beyan Sistemi’ni kullanabilirsiniz.
Sistemde sizin için hazırlanmış bilgileri kendi bordro, banka ve gelir kayıtlarınızla karşılaştırın. Eksik veya hatalı bilgileri düzeltip beyannamenizi onaylayın. Sistem tarafından hazırlanmış olması, bilgilerin kontrol edilmesine gerek olmadığı anlamına gelmez.
Ticari, zirai veya serbest meslek kazancı bulunanlar ise Hazır Beyan kapsamına girmez; kendilerine uygun elektronik beyan yöntemiyle işlem yapar. Bu gelirler için kayıtların kontrolü ve beyannamenin gönderilmesi, Keybiz’in beyanname hazırlama ve elektronik gönderim hizmetinin kapsamındadır.
2026 gelirleri için beyan ve ödeme takvimi
Aşağıdaki genel takvim 2026’da elde edilip yıllık beyannameyle bildirilecek gelirler içindir. Mart 2026’da verilen beyannameler ise genel olarak 2025 gelirlerine ilişkindir.
- 1–31 Mart 2027 Beyanname verme Beyanname vermeniz gerekiyorsa 2026 gelirlerinizi bu dönemde bildirin.
- 31 Mart 2027 Birinci taksit Ödenecek verginin ilk taksitini en geç bu tarihte ödeyin.
- 2 Ağustos 2027 İkinci taksit Kalan taksiti en geç bu tarihte ödeyin.
Genel beyan süresi 115 No.lu VUK Sirküleri uyarınca mart sonunda biter. Vergi iki eşit taksitte ödenir. 31 Temmuz 2027 cumartesiye rastladığı için ikinci taksitin son günü, mevcut kurallara göre 2 Ağustos Pazartesi’dir. Sonradan bir süre uzatımı ilan edilirse GİB duyurusu esas alınır (GVK m. 117, VUK m. 18/4).
Sık sorulan sorular
Vergi dilimine girince maaşım azalır mı?
Yıl içinde biriken ücret matrahınız daha yüksek vergi dilimine ulaştığında vergi kesintisi artabilir. Brüt ücret üzerinden anlaşmışsanız bu durum elinize geçen tutarı azaltabilir. Net ücret anlaşmasında ise sonuç sözleşmenize göre değişir. Asgari ücret vergi istisnası da bordro hesabında dikkate alınır.
Maaşımdan vergi kesiliyorsa yine de beyanname verir miyim?
Beyan sınırlarını aşıyorsanız evet. İşverenin vergi kesmiş olması, yıllık beyanname yükümlülüğünü her durumda kaldırmaz. Beyannamede hesaplanan vergiden yıl içinde kesilen vergiler düşülebilir.
Asgari ücretle çalışıyorum. Araç neden vergi gösteriyor?
Araç matrahınıza vergi tarifesini uygular. İşvereniniz ise bordroda ayrıca aylık asgari ücret istisnasını uygular. Tek işverenden yalnızca asgari ücret alıyorsanız bu ücret için gelir vergisi kesilmez. Prim veya fazla mesai gibi ek ödemeler sonucu değiştirebilir (GVK m. 23/18).
Yasal kaynaklar
- 193 sayılı Gelir Vergisi Kanunu m. 85 – Gelirin toplanması ve beyan
- 193 sayılı Gelir Vergisi Kanunu m. 86 – Toplama yapılmayan haller
- 193 sayılı Gelir Vergisi Kanunu m. 103 – Gelir vergisi tarifesi
- 193 sayılı Gelir Vergisi Kanunu m. 117 – Yıllık beyana tabi gelirlerde ödeme
- 213 sayılı Vergi Usul Kanunu m. 18/4 – Sürenin son gününün resmî tatile rastlaması
- Gelir Vergisi Genel Tebliği (Seri No: 332) m. 3 – 2026 gelir vergisi tarifesi
- 115 No.lu Vergi Usul Kanunu Sirküleri, bölüm 2 – Beyanname verme süreleri
- GİB, Ücret Geliri – GVK m. 63 ve 86 kapsamında beyan sınırı ve kesilen vergilerin mahsubu
- GİB, Kira Geliri – GVK m. 21 kapsamında mesken istisnası ve yararlanma şartları
- GİB, Ücret Geliri Elde Edenler İçin Vergi Rehberi, bölümler 4.3, 4.7 ve 4.8 (duyuru ekinde)
- GİB, 2025 Takvim Yılı Gelir Vergisi Beyan Dönemi İçin Son Gün 31 Mart 2026
- GİB, Menkul Sermaye İradı – Kâr paylarının beyanı (GVK m. 22/3 ve 86)
- Gelir Vergisi Kanunu mükerrer m. 20/D – Yurt dışından elde edilen kazanç ve iratlar için vergi istisnası
- Gelir Vergisi Genel Tebliği (Seri No: 333) – Yurt dışı gelir istisnasının şartları ve başvuru